L’assurance-vie est souvent présentée comme un placement qu’il faudrait impérativement ouvrir et alimenter avant 70 ans. Cette idée repose sur une réalité fiscale : les capitaux transmis au décès ne sont pas soumis au même régime selon que les primes ont été versées avant ou après le 70e anniversaire de l’assuré. Pour autant, considérer qu’une assurance-vie perd tout intérêt après 70 ans serait une erreur.
Au contraire, ouvrir une assurance-vie après 70 ans peut répondre à plusieurs objectifs patrimoniaux : investir des liquidités, faire fructifier un capital, conserver une épargne disponible, organiser la transmission à ses proches ou encore profiter d’un cadre fiscal spécifique dans lequel les plus-values générées par les versements après 70 ans sont exclues de l’assiette des droits de succession visée par l’article 757 B du Code général des impôts.
La pertinence d’une telle stratégie dépend néanmoins du patrimoine de l’investisseur, de ses besoins futurs, de son horizon de placement, de la composition de sa famille et des bénéficiaires qu’il souhaite favoriser. Après 70 ans plus encore qu’auparavant, l’assurance-vie doit donc être envisagée comme un véritable outil de gestion et de transmission patrimoniale, et non comme une simple enveloppe fiscale.
Peut-on ouvrir une assurance-vie après 70 ans ?
• L’assurance-vie conserve son fonctionnement classique
Atteindre 70 ans ne signifie pas que l’assurance-vie devient inaccessible ou qu’il n’est plus possible d’y investir. Le souscripteur peut continuer à constituer une épargne financière, effectuer des versements et investir sur les différents supports proposés par son contrat. Il n’existe par ailleurs pas de plafond légal général au montant pouvant être versé sur une assurance-vie, même si les conditions du contrat et la situation patrimoniale de l’investisseur doivent naturellement être prises en compte.
L’argent placé reste également disponible. Contrairement à certaines enveloppes d’épargne retraite, l’assurance-vie n’impose pas d’immobiliser les sommes jusqu’à une échéance déterminée. Le souscripteur peut réaliser un rachat partiel pour récupérer une partie de son épargne ou un rachat total s’il souhaite clôturer son contrat.
Cette disponibilité représente un avantage important pour un investisseur de plus de 70 ans. Une stratégie patrimoniale doit en effet conserver suffisamment de liquidités mobilisables pour faire face aux dépenses courantes, financer une éventuelle dépendance, réaliser des travaux dans sa résidence ou simplement compléter ses revenus à la retraite.
• Pourquoi ouvrir un nouveau contrat après 70 ans ?
Lorsqu’un investisseur possède déjà une assurance-vie ouverte avant ses 70 ans, il peut généralement continuer à l’alimenter. Cependant, ouvrir un second contrat après 70 ans peut présenter un réel intérêt organisationnel.
Cela permet notamment de distinguer clairement les versements réalisés avant et après 70 ans, qui relèvent de régimes successoraux différents. Une séparation des contrats peut faciliter le suivi patrimonial, la définition des clauses bénéficiaires et, à terme, la compréhension de la fiscalité applicable par les héritiers et les professionnels chargés de la succession.
Il faut néanmoins retenir un principe essentiel : multiplier les contrats après 70 ans ne permet pas de multiplier l’abattement de 30 500 €. Celui-ci est apprécié globalement pour l’ensemble des contrats souscrits sur la tête d’un même assuré.
Quelle fiscalité pour une assurance-vie ouverte après 70 ans ?
• L’abattement global de 30 500 € sur les primes
Pour les contrats concernés par l’article 757 B du Code général des impôts, les primes versées après le 70e anniversaire sont susceptibles d’être soumises aux droits de mutation par décès. Toutefois, ces primes bénéficient d’un abattement global de 30 500 €. Cet abattement est apprécié pour l’ensemble des contrats souscrits sur la tête du même assuré et non contrat par contrat ou bénéficiaire par bénéficiaire.
Ainsi, une personne qui ouvre trois assurances-vie après ses 70 ans ne bénéficie pas de trois abattements de 30 500 €. L’administration fiscale tient compte de l’ensemble des primes concernées, quel que soit le nombre de contrats.
Lorsque plusieurs personnes sont bénéficiaires, l’abattement est réparti entre les bénéficiaires concernés selon leur part dans les primes soumises au régime de l’article 757 B. Des règles particulières s’appliquent toutefois lorsque certains bénéficiaires sont eux-mêmes exonérés de droits de succession.
L’avantage majeur : les gains ne sont pas compris dans l’assiette de l’article 757 B
C’est probablement le point le plus intéressant, mais aussi le moins bien compris, de l’assurance-vie après 70 ans.
L’article 757 B vise essentiellement les primes versées après 70 ans. Les intérêts, participations aux bénéfices et autres produits générés par ces primes sont exclus de cette assiette. Le BOFiP confirme expressément que les produits attachés au contrat, y compris ceux provenant de versements réalisés après le 70e anniversaire, ne sont pas compris dans l’assiette des droits de mutation par décès prévue par ce dispositif.
Cela signifie qu’une assurance-vie ouverte après 70 ans peut devenir particulièrement intéressante lorsque le contrat est conservé pendant plusieurs années et génère une performance significative. Plus les gains accumulés sont importants, plus la fraction du capital transmis qui échappe à l’assiette de l’article 757 B peut devenir conséquente.
Il faut donc éviter de résumer la fiscalité après 70 ans à la seule phrase : « l’abattement n’est plus que de 30 500 € ». Cette présentation oublie une partie essentielle du mécanisme : la capitalisation des gains.
• Exemple d’un investissement réalisé à 72 ans
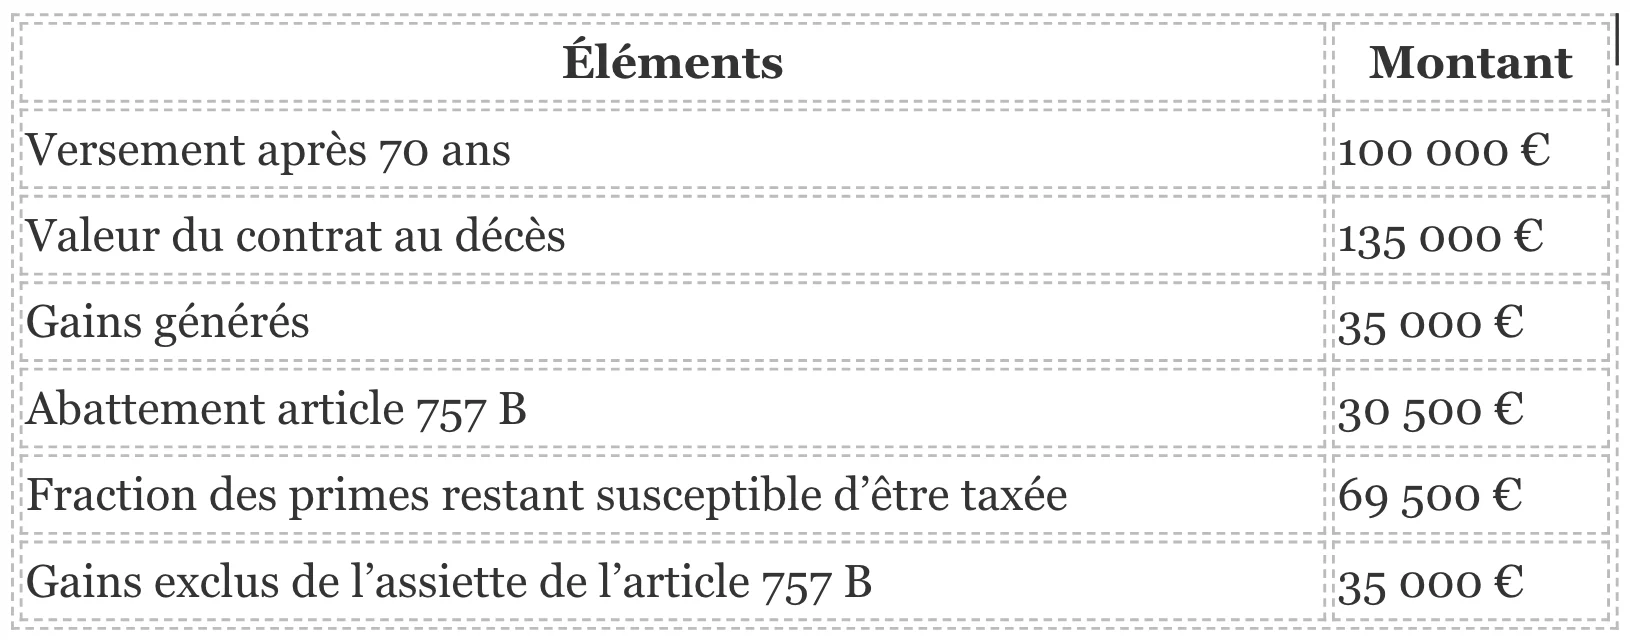
Prenons l’exemple d’un investisseur âgé de 72 ans qui verse 100 000 € sur une assurance-vie nouvellement ouverte. Plusieurs années plus tard, au moment de son décès, le contrat est valorisé à 135 000 €. Le contrat a donc généré 35 000 € de gains.
Dans une présentation volontairement simplifiée du mécanisme de l’article 757 B, la base liée aux primes est de 100 000 €. Après application de l’abattement global de 30 500 €, il reste 69 500 € susceptibles d’être soumis aux droits de mutation selon la situation du bénéficiaire. En revanche, les 35 000 € de produits générés par le contrat sont exclus de cette assiette.
L’intérêt peut devenir encore plus marqué avec un horizon de placement long. Une somme investie à 71 ou 72 ans et conservée quinze ans peut générer une quantité importante de produits, selon la performance des supports choisis. Il convient naturellement de rappeler qu’une performance financière n’est jamais garantie lorsqu’une partie du contrat est investie en unités de compte.
Assurance-vie avant ou après 70 ans : quelles différences ?
Le régime applicable aux versements réalisés avant 70 ans est généralement plus avantageux pour transmettre des capitaux importants à des bénéficiaires qui ne sont pas exonérés.
Pour les versements entrant dans le champ de l’article 990 I, chaque bénéficiaire peut notamment disposer d’un abattement de 152 500 €, avant application d’un prélèvement de 20 %, puis de 31,25 % au-delà des seuils prévus par la réglementation. Les versements relevant de l’article 757 B obéissent quant à eux au mécanisme de l’abattement global de 30 500 €, puis aux règles des droits de succession selon le lien de parenté.
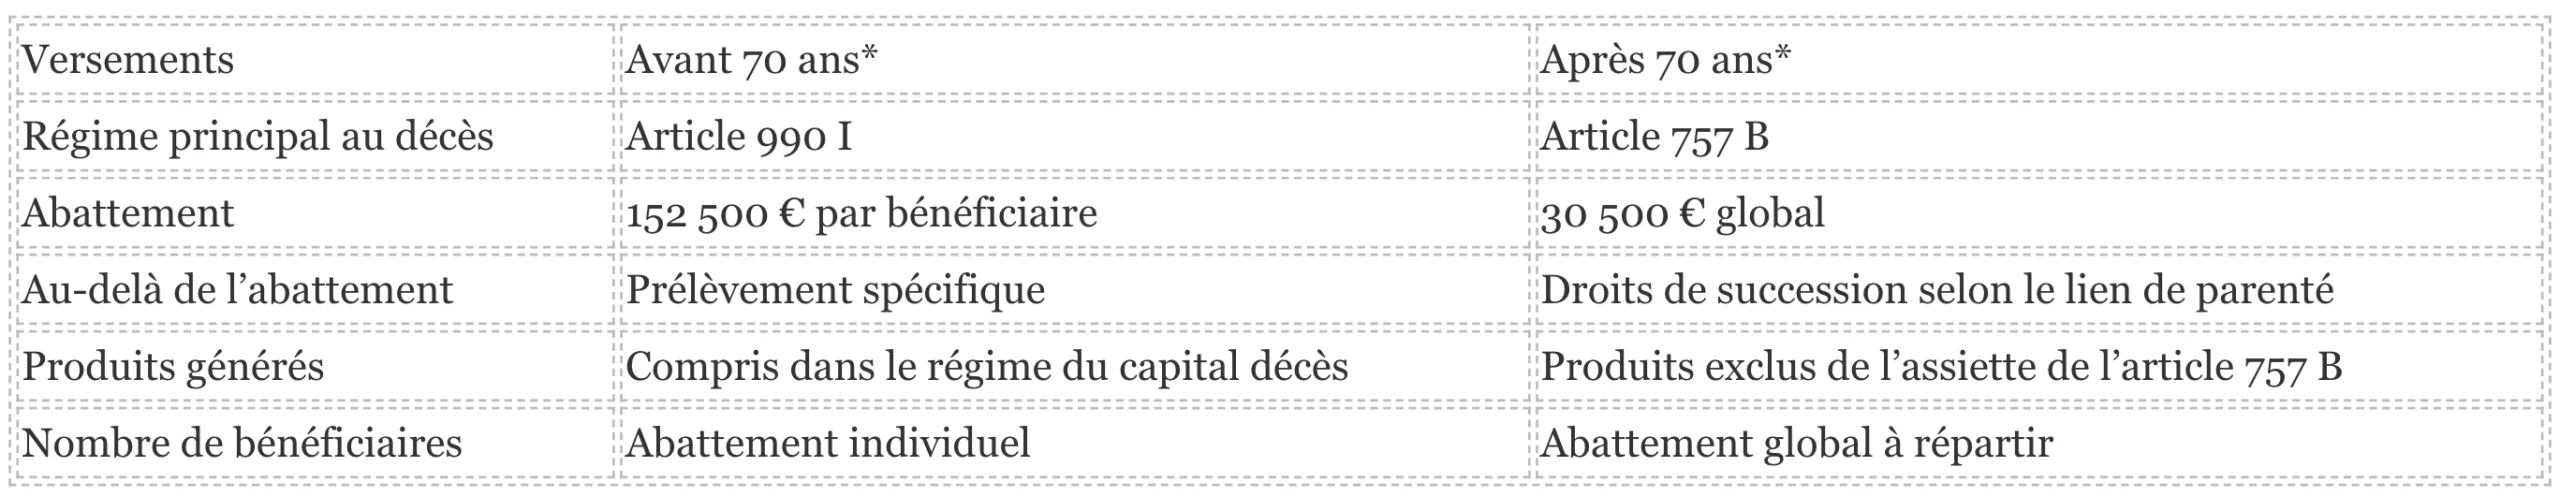
*Présentation générale pour les contrats et primes relevant de ces régimes. Les dates de souscription et de versement peuvent conduire à l’application de règles historiques spécifiques.
La différence est donc importante, mais elle ne doit pas conduire à opposer systématiquement les deux périodes. Les versements avant et après 70 ans peuvent être complémentaires au sein d’une stratégie patrimoniale globale.
Assurance-vie après 70 ans : Les droits de succession dépendent aussi du bénéficiaire
• Assurance-vie après 70 ans : Après l’abattement de 30 500 €, le lien de parenté redevient essentiel
La fraction taxable des primes versées après 70 ans est soumise aux droits de mutation par décès selon le lien de parenté existant entre l’assuré et le bénéficiaire. L’assurance-vie après 70 ans peut ainsi être beaucoup plus intéressante pour un enfant que pour une personne sans lien de parenté, car les règles de succession de droit commun ne sont pas les mêmes.
Les sommes soumises à l’article 757 B peuvent bénéficier, lorsque les conditions sont réunies, des abattements successoraux de droit commun correspondant à la situation du bénéficiaire. À titre d’exemple, l’abattement successoral applicable à un enfant est actuellement de 100 000 €, sous réserve notamment de son utilisation dans le cadre de la succession et des donations antérieures prises en compte fiscalement.
Il faut donc analyser conjointement l’assurance-vie et le reste de la succession. Deux personnes ayant placé exactement 100 000 € après 70 ans peuvent aboutir à des fiscalités totalement différentes selon la composition de leur patrimoine et le bénéficiaire choisi.
• Assurance-vie après 70 ans : Le conjoint et le partenaire de PACS sont exonérés
Le conjoint survivant et le partenaire lié au défunt par un PACS sont exonérés de droits de mutation par décès. Cette exonération est prévue par l’article 796-0 bis du Code général des impôts.
D’un strict point de vue successoral, il n’est donc généralement pas nécessaire d’utiliser une assurance-vie uniquement pour rechercher une économie de droits au profit du conjoint. En revanche, l’assurance-vie peut conserver un intérêt pour organiser la transmission du capital, désigner précisément les bénéficiaires ou disposer d’une enveloppe financière distincte du reste du patrimoine.
Selon la situation familiale, il peut également être pertinent de désigner les enfants ou petits-enfants comme bénéficiaires de tout ou partie du contrat plutôt que de concentrer l’intégralité de l’épargne au profit d’un conjoint déjà exonéré. Cette décision doit cependant être prise dans le cadre d’une étude patrimoniale globale.
Quelle fiscalité en cas de retrait après 70 ans ?
• L’âge du souscripteur n’est pas le critère de taxation des rachats
La fiscalité successorale après 70 ans ne doit pas être confondue avec la fiscalité applicable lorsque le souscripteur effectue lui-même un retrait.
Lors d’un rachat d’assurance-vie, seule la fraction correspondant aux gains comprise dans le retrait est susceptible d’être soumise à l’impôt sur le revenu. La part correspondant au capital initialement versé n’est pas imposée comme un revenu.
Pour les versements réalisés depuis le 27 septembre 2017 sur un contrat de moins de huit ans, les gains sont en principe soumis à un taux forfaitaire d’impôt sur le revenu de 12,8 %, sauf option globale pour le barème progressif. Les prélèvements sociaux sur les gains sont actuellement de 17,2 %.
• Prendre date reste intéressant après 70 ans
Lorsque le contrat atteint huit ans, son régime fiscal devient plus favorable pour les rachats. Le contribuable bénéficie notamment d’un abattement annuel sur les gains retirés de 4 600 € s’il est célibataire et de 9 200 € pour un couple soumis à imposition commune.
Pour les primes versées depuis le 27 septembre 2017, les gains correspondant à une fraction de primes n’excédant pas 150 000 € peuvent ensuite bénéficier du taux de 7,5 % après huit ans, tandis que la fraction correspondant aux primes dépassant ce seuil relève du taux de 12,8 %, sous réserve des règles fiscales applicables à la situation du contribuable. Le seuil de 150 000 € s’apprécie en tenant compte de l’ensemble des contrats concernés.
Ouvrir un contrat à 71 ans permet donc de commencer à faire courir l’ancienneté fiscale. Si l’investisseur réalise des rachats à partir de 79 ans, il peut bénéficier du régime des contrats de plus de huit ans. Cette caractéristique renforce l’intérêt de ne pas attendre d’avoir immédiatement besoin de l’assurance-vie pour procéder à son ouverture.
Comment investir sur une assurance-vie après 70 ans ?
• Assurance-vie après 70 ans : Adapter le niveau de risque à l’objectif patrimonial
L’âge ne doit pas être le seul élément utilisé pour déterminer une allocation. Une personne de 72 ans disposant d’importants revenus, d’un patrimoine immobilier conséquent et de liquidités suffisantes peut accepter davantage de volatilité qu’une personne du même âge dont l’assurance-vie représente l’essentiel du patrimoine disponible.
L’allocation doit être construite selon l’horizon de placement, le besoin de revenus, la tolérance au risque et l’objectif de transmission. Une partie des capitaux peut par exemple être investie sur un fonds en euros tandis qu’une autre est orientée vers des unités de compte afin de rechercher davantage de performance.
Les unités de compte peuvent donner accès à différentes classes d’actifs, notamment des fonds investis en actions, obligations ou immobilier. Leur valeur peut toutefois évoluer à la hausse comme à la baisse et leur capital n’est pas garanti par l’assureur.
• Assurance-vie après 70 ans : Conserver une poche de sécurité suffisante
L’un des risques d’une stratégie de transmission trop agressive après 70 ans consiste à immobiliser psychologiquement une part excessive de son patrimoine au profit de ses futurs bénéficiaires.
Un investisseur doit continuer à conserver des ressources lui permettant de financer son niveau de vie, sa santé, son logement et une éventuelle perte d’autonomie. Même si l’argent placé en assurance-vie reste rachetable, une baisse des marchés au mauvais moment peut rendre un retrait moins favorable si une part importante du contrat est investie en unités de compte.
L’objectif n’est donc pas de placer le maximum possible dans une assurance-vie, mais de déterminer la somme que l’investisseur peut raisonnablement affecter à une stratégie de capitalisation de moyen ou long terme.
Assurance-vie après 70 ans : Soigner la clause bénéficiaire après 70 ans
La performance financière du contrat ne constitue qu’une partie de la stratégie. La clause bénéficiaire est tout aussi importante puisqu’elle détermine à qui l’assureur devra verser les capitaux au décès.
Une clause standard peut convenir à une situation familiale simple, mais elle devient parfois insuffisante en présence d’une famille recomposée, de plusieurs enfants, de petits-enfants ou d’objectifs de transmission différents entre les bénéficiaires.
Il est notamment possible de prévoir plusieurs bénéficiaires et de répartir le capital dans des proportions déterminées. Selon les objectifs, des stratégies plus élaborées peuvent également être étudiées avec les professionnels compétents. Une clause bénéficiaire mal rédigée peut à l’inverse produire un résultat différent de celui recherché par le souscripteur.
La clause doit donc être régulièrement réexaminée, notamment après un mariage, un divorce, un décès, une naissance ou une modification importante du patrimoine. Ouvrir un nouveau contrat après 70 ans constitue justement une bonne occasion de refaire un point complet sur l’organisation de sa transmission.
Assurance-vie après 70 ans : Attention aux primes manifestement exagérées
L’assurance-vie bénéficie d’un régime civil particulier. Le capital versé à un bénéficiaire déterminé n’est en principe pas soumis aux règles classiques de rapport à succession et de réduction pour atteinte à la réserve héréditaire. Cette protection comporte néanmoins une limite importante : les primes manifestement exagérées au regard des facultés du souscripteur peuvent faire l’objet d’une contestation. Ce principe est expressément prévu par l’article L.132-13 du Code des assurances.
Cette question mérite une attention particulière après 70 ans. Un versement important n’est pas automatiquement excessif du seul fait de l’âge du souscripteur. L’analyse tient notamment compte de sa situation patrimoniale, familiale, de ses ressources et de l’utilité du contrat au moment où les primes sont versées, comme l’a rappelé la jurisprudence.
Il est donc préférable de conserver une véritable cohérence économique. Une personne disposant d’un patrimoine de plusieurs millions d’euros peut parfaitement avoir une logique différente de celle d’un investisseur qui placerait presque toutes ses économies sur un contrat à un âge avancé.
Assurance-vie après 70 ans : Dans quelles situations ouvrir une assurance-vie après 70 ans est-il pertinent ?
• Assurance-vie après 70 ans : Pour transmettre un capital déjà disponible
L’assurance-vie peut être particulièrement adaptée lorsqu’un investisseur dispose de liquidités excédentaires dont il n’a pas besoin à court terme et souhaite progressivement organiser leur transmission.
L’abattement de 30 500 €, la possibilité de bénéficier dans certaines situations des abattements successoraux ordinaires et surtout l’exclusion des produits de l’assiette de l’article 757 B constituent alors des leviers intéressants.
• Assurance-vie après 70 ans : Pour faire fructifier un capital pendant plusieurs années
Plus l’horizon de placement est long, plus le mécanisme de capitalisation peut prendre de l’importance. Une personne qui ouvre une assurance-vie à 70 ou 72 ans peut encore disposer d’un horizon patrimonial significatif.
Dans cette perspective, la stratégie d’investissement doit rechercher un équilibre entre sécurité, disponibilité et potentiel de rendement, plutôt qu’une exposition excessive au risque motivée uniquement par la volonté de transmettre davantage.
• Assurance-vie après 70 ans : Après une vente immobilière ou la perception d’un capital
La vente d’une résidence secondaire, d’un investissement locatif ou d’une entreprise peut conduire un investisseur retraité à disposer d’une importante somme sur ses comptes bancaires.
Conserver l’intégralité de ces liquidités sans véritable stratégie n’est pas toujours optimal. Une partie peut être conservée en épargne de précaution, tandis qu’une autre peut être placée en assurance-vie afin d’être investie et intégrée à la stratégie de transmission.
• Assurance-vie après 70 ans : Pour compléter des contrats ouverts avant 70 ans
Une stratégie patrimoniale peut également associer anciens contrats et nouveaux contrats. Les contrats alimentés avant 70 ans conservent leur intérêt propre tandis qu’un nouveau contrat permet de matérialiser les capitaux investis après cet âge.
Cette séparation facilite souvent la lecture du patrimoine et peut permettre de définir des bénéficiaires différents selon les enveloppes. Elle ne crée cependant aucun abattement supplémentaire de 30 500 €, celui-ci restant global.
Assurance-vie après 70 ans : Quelles erreurs éviter après 70 ans ?
La première erreur consiste à penser qu’il est trop tard pour ouvrir une assurance-vie. La seconde serait, à l’inverse, d’investir une somme importante uniquement pour bénéficier d’une fiscalité successorale sans analyser les autres conséquences.
Il faut notamment éviter de verser une part disproportionnée de son patrimoine, de conserver une allocation trop risquée par rapport aux besoins futurs, d’ignorer les frais du contrat ou de négliger la rédaction de la clause bénéficiaire.
Il est également important de ne pas raisonner uniquement en fonction de l’abattement de 30 500 €. La véritable question est de savoir quelle somme sera investie, pendant combien de temps, avec quelle rentabilité potentielle, pour quels bénéficiaires et en présence de quel patrimoine successoral.
Enfin, les contrats anciens peuvent relever de régimes fiscaux historiques particuliers, notamment selon leur date de souscription et la date des primes. Avant de racheter, transférer économiquement des capitaux ou modifier une stratégie existante, un audit des contrats déjà détenus peut donc être nécessaire. Le BOFiP distingue notamment les contrats selon leur souscription avant ou après le 20 novembre 1991.
Assurance-vie après 70 ans : un outil à intégrer dans une stratégie globale
Ouvrir une assurance-vie après 70 ans peut donc être tout à fait pertinent. Certes, les versements ne profitent plus du même régime successoral que les primes versées avant cet âge. L’abattement spécifique est limité à 30 500 € pour l’ensemble des contrats, et les primes excédentaires peuvent être soumises aux droits de succession selon le lien de parenté.
Mais cette lecture ne doit pas masquer les autres avantages. Les gains générés par les primes versées après 70 ans sont exclus de l’assiette des droits de mutation prévue par l’article 757 B, l’épargne reste disponible, le contrat continue de capitaliser et son ancienneté permet progressivement d’améliorer la fiscalité applicable aux rachats.
L’assurance-vie après 70 ans peut ainsi trouver sa place aux côtés d’autres outils tels que la donation, le démembrement de propriété, l’immobilier ou les placements financiers, en fonction des objectifs de l’investisseur.
La meilleure stratégie ne consiste donc pas nécessairement à verser « avant ou après 70 ans », mais à déterminer quelle enveloppe utiliser, quel montant investir, quels bénéficiaires désigner et quelle part du patrimoine conserver disponible.
Pour un investisseur disposant d’un patrimoine déjà constitué, la réalisation d’un bilan patrimonial complet permet de mesurer précisément l’intérêt d’ouvrir ou d’alimenter une assurance-vie après 70 ans et d’intégrer cette enveloppe dans une stratégie cohérente de gestion, de revenus et de transmission.
